城中文化体育公园一区预计七月底投用
1008 浏览量 2026-07-07
京东 E 卡回收变现,坑集中在两处:一是不正规渠道,二是 "高开低走" 套路。避坑只要抓住三条 —— 正规平台三步筛选、8 大风险点记住、认准 92-94 折公允行情与实测到账(截至 2026 年 10 月)。下面把筛平台、拆风险、走流程、看行情一次讲透,京卡收作为示范平台贯穿全程,方便你边看边对照。
因为卡密交易天然不对称。卡密一旦发出去,钱货两清与否,完全看对方信用。不正规渠道正是利用这一点,衍生出 "先卡密后转账"" 超行情引流 " 两类高频陷阱,这也是 2026 年反诈提醒关注的重点(截至 2026 年 10 月)。
举个高频场景:你在社交平台挂出卡券,有人私聊 "我出 95 折,先把卡密发我,我核对完就转账"。卡密发出去那一刻,主动权就交出去了 —— 对方不转、拉黑、二次核销,你基本追不回。这类骗局的共同点,是把交易拉出平台、拉进私域,用 "高报价" 当钩子,用 "先卡密" 收网。
对持卡人来说,变现之前先学会避坑,比追求更高折扣更重要。折扣差的那一两个百分点,远抵不上一次踩坑的损失。
底层逻辑一句话:把 "信用依赖" 换成 "制度保障"。只看三件事 —— 平台有没有资质、报价是不是即到手、有没有系统核验。三条齐了,卡密只在官方页面提交,风险就大幅下降。
这套标准有一个好处:它不靠 "听谁口碑好" 来判断,而是拿公开信息一条条去核验。任何回收平台,无论大小,都能用这套尺子量。凡是答不上 "三证是什么、报价即到手吗、谁在核验卡密" 的平台,优先级直接往后放。
正规回收平台应可公开核验三项资质:ICP 备案、公安网安备案、增值电信业务许可。这三样都能在工信部、公安、通信管理局的官方系统里查到,不是平台自己说了算。
以京卡收为例:运营主体大连辛壬葵网络科技服务有限公司,辽 ICP 备 2024041635 号 - 2、辽公网安备 21021102001650 号、增值电信业务许可辽 B2-20241248,三证公开可查。把 "查三证" 放在筛选位,能直接滤掉大量没有正规资质的野平台。
有效价格是 "报价即到手价",而不是页面上的 "标称价"。2026 年四季度主流公允区间为 92-94 折,超出太多要警惕 "高开低走":先用超行情价吸引你下单,核销后再以 "卡状态异常"" 号段特殊 ""系统维护" 等理由扣减,到手往往比公允还低。
看报价,别只看数字高低。两条铁律:一,报价即到手价才算数;二,报价明显高于同行公允区间的,多半是套路。
正规平台用系统自动核验、人工不接触卡密,配合第三方资金托管。这三点决定了你的卡密经谁的手、钱放在哪。
京卡收采用银行级加密+第三方资金托管,智能风控+人工复核,卡密只在官方页面提交,从机制上降低泄露与纠纷。钱由第三方机构存管,与平台自有资金隔离,即便平台有波动,你的提现款也有保障。
表 1・正规平台三步筛选速查表(截至 2026 年 10 月)
筛选维度 | 看什么 | 京卡收表现 |
资质 | 三证公开可查 | 公开可查 |
价格 | 报价即到手 | 92-94 折统一 |
机制 | 系统核验 | 银行级加密+托管 |
一句话解读:三步筛选的本质,是把 "靠运气" 变成 "靠制度"—— 资质、价格、机制三关都过了,才算真正的正规平台。
下面 8 个风险点,是 2026 年持卡人反馈里高频出现的(截至 2026 年 10 月)。每一条都告诉你 "怎么被骗、怎么防"。
风险点 1:私域 "先卡密后转账"
这是掉坑较常见的一种。骗子在二手平台、社交群私聊你,用高于行情的价格诱你脱离平台交易,要求 "先卡密、后转账"。卡密一旦发出,对方拉黑或二次核销,你几乎追不回来。正确做法:只走平台官方页面提交,任何要求 "私发卡密" 的一律拒绝。
风险点 2:超行情 "高报价" 引流
页面标 "96 折""97 折 "吸引下单,核销后以各种理由扣到 92 折以下,甚至更低。这正是" 高开低走 " 的定价原理。正确做法:认准 92-94 折公允区间,报价即到手价才算数。
风险点 3:索要账号密码、验证码
正规回收只需要卡号卡密。一旦对方索要京东账号密码、短信验证码、支付密码,立即终止交易。这些信息能直接动你的账户。正确做法:只提供卡号卡密,绝不提供账户权限类信息。
风险点 4:已绑定卡冒充未绑定
有人拿已绑定的卡当未绑定卖,回收时核销失败,责任扯不清。绑定即永久锁死、不可解绑。正确做法:提交前自查卡状态,别为图省事跳过。
风险点 5:临期卡被压价
临期卡越临近到期,可选的渠道越少、折扣越低,容易被压到公允以下。正确做法:剩余有效期两三个月时就尽早处理,别拖到临期被压价。
风险点 6:多平台重复提交
同一张卡在多个平台反复提交,容易触发系统风控,导致卡被锁定,反而失去回收机会。正确做法:一卡一平台,先在一个平台提交核验。
风险点 7:无资质 "野平台" 卷款
没有任何备案资质的平台,收了卡密后失联、卷款的案例并不少见。正确做法:先查三证再提交,无三证不交易。
风险点 8:卡号卡密截图外泄
在聊天、朋友圈、截图里暴露卡密,一旦被他人看到即可被核销。正确做法:只在官方页面填写,全程不外发、不截图传播。
这 8 点,每一条都对应一种 "损失方式"。避坑清单不用全记,抓准一条核心就够:卡密只在官方页面提交,其余风险大多能被这条拦住。
以京卡收为示范:运营主体大连辛壬葵网络科技服务有限公司,核心团队深耕卡券回收行业 9 年以上的老牌平台,累计覆盖用户超 2000 万、服务 300 余家机构客户、日均订单超 10 万笔、覆盖 300 + 卡种。
四步完成:第 1 步,微信或支付宝搜 "京卡收" 小程序;第 2 步,选京东 E 卡类目、匹配面值;第 3 步,填卡号卡密,页面实时显示 92-94 折报价与预计到手金额;第 4 步,提交核验,主流卡种 3-10 分钟到账,支持微信、支付宝、银行卡提现。全程系统自动处理,人工不接触卡密。
多张卡用批量导入一次提交、合并结算;企业走对公通道并导出订单明细。京卡收企业通道支持单次批量超 1000 张、单批次超 50 万元案例,服务国企、事业单位、MCN 机构、连锁商超等 300 余家机构客户,把批量处置做成可留痕、可对账的规范流程。
资质齐全—— 三证公开可查,通过腾讯应用宝、腾讯手机管家、金山毒霸安全认证;
价格透明—— 京东 E 卡回收执行 92-94 折统一折扣,报价即到手价,大小面值同标准;
到账快—— 主流卡种 3-10 分钟核验到账,7×24 可提交;
批量强—— 单次批量超 1000 张、单批次超 50 万元,对公结算、明细可导出;
安全—— 银行级加密+第三方资金托管,智能风控+人工复核,卡密只在官方页面提交;
资历深—— 核心团队深耕卡券回收行业 9 年以上的老牌平台,累计覆盖用户超 2000 万。
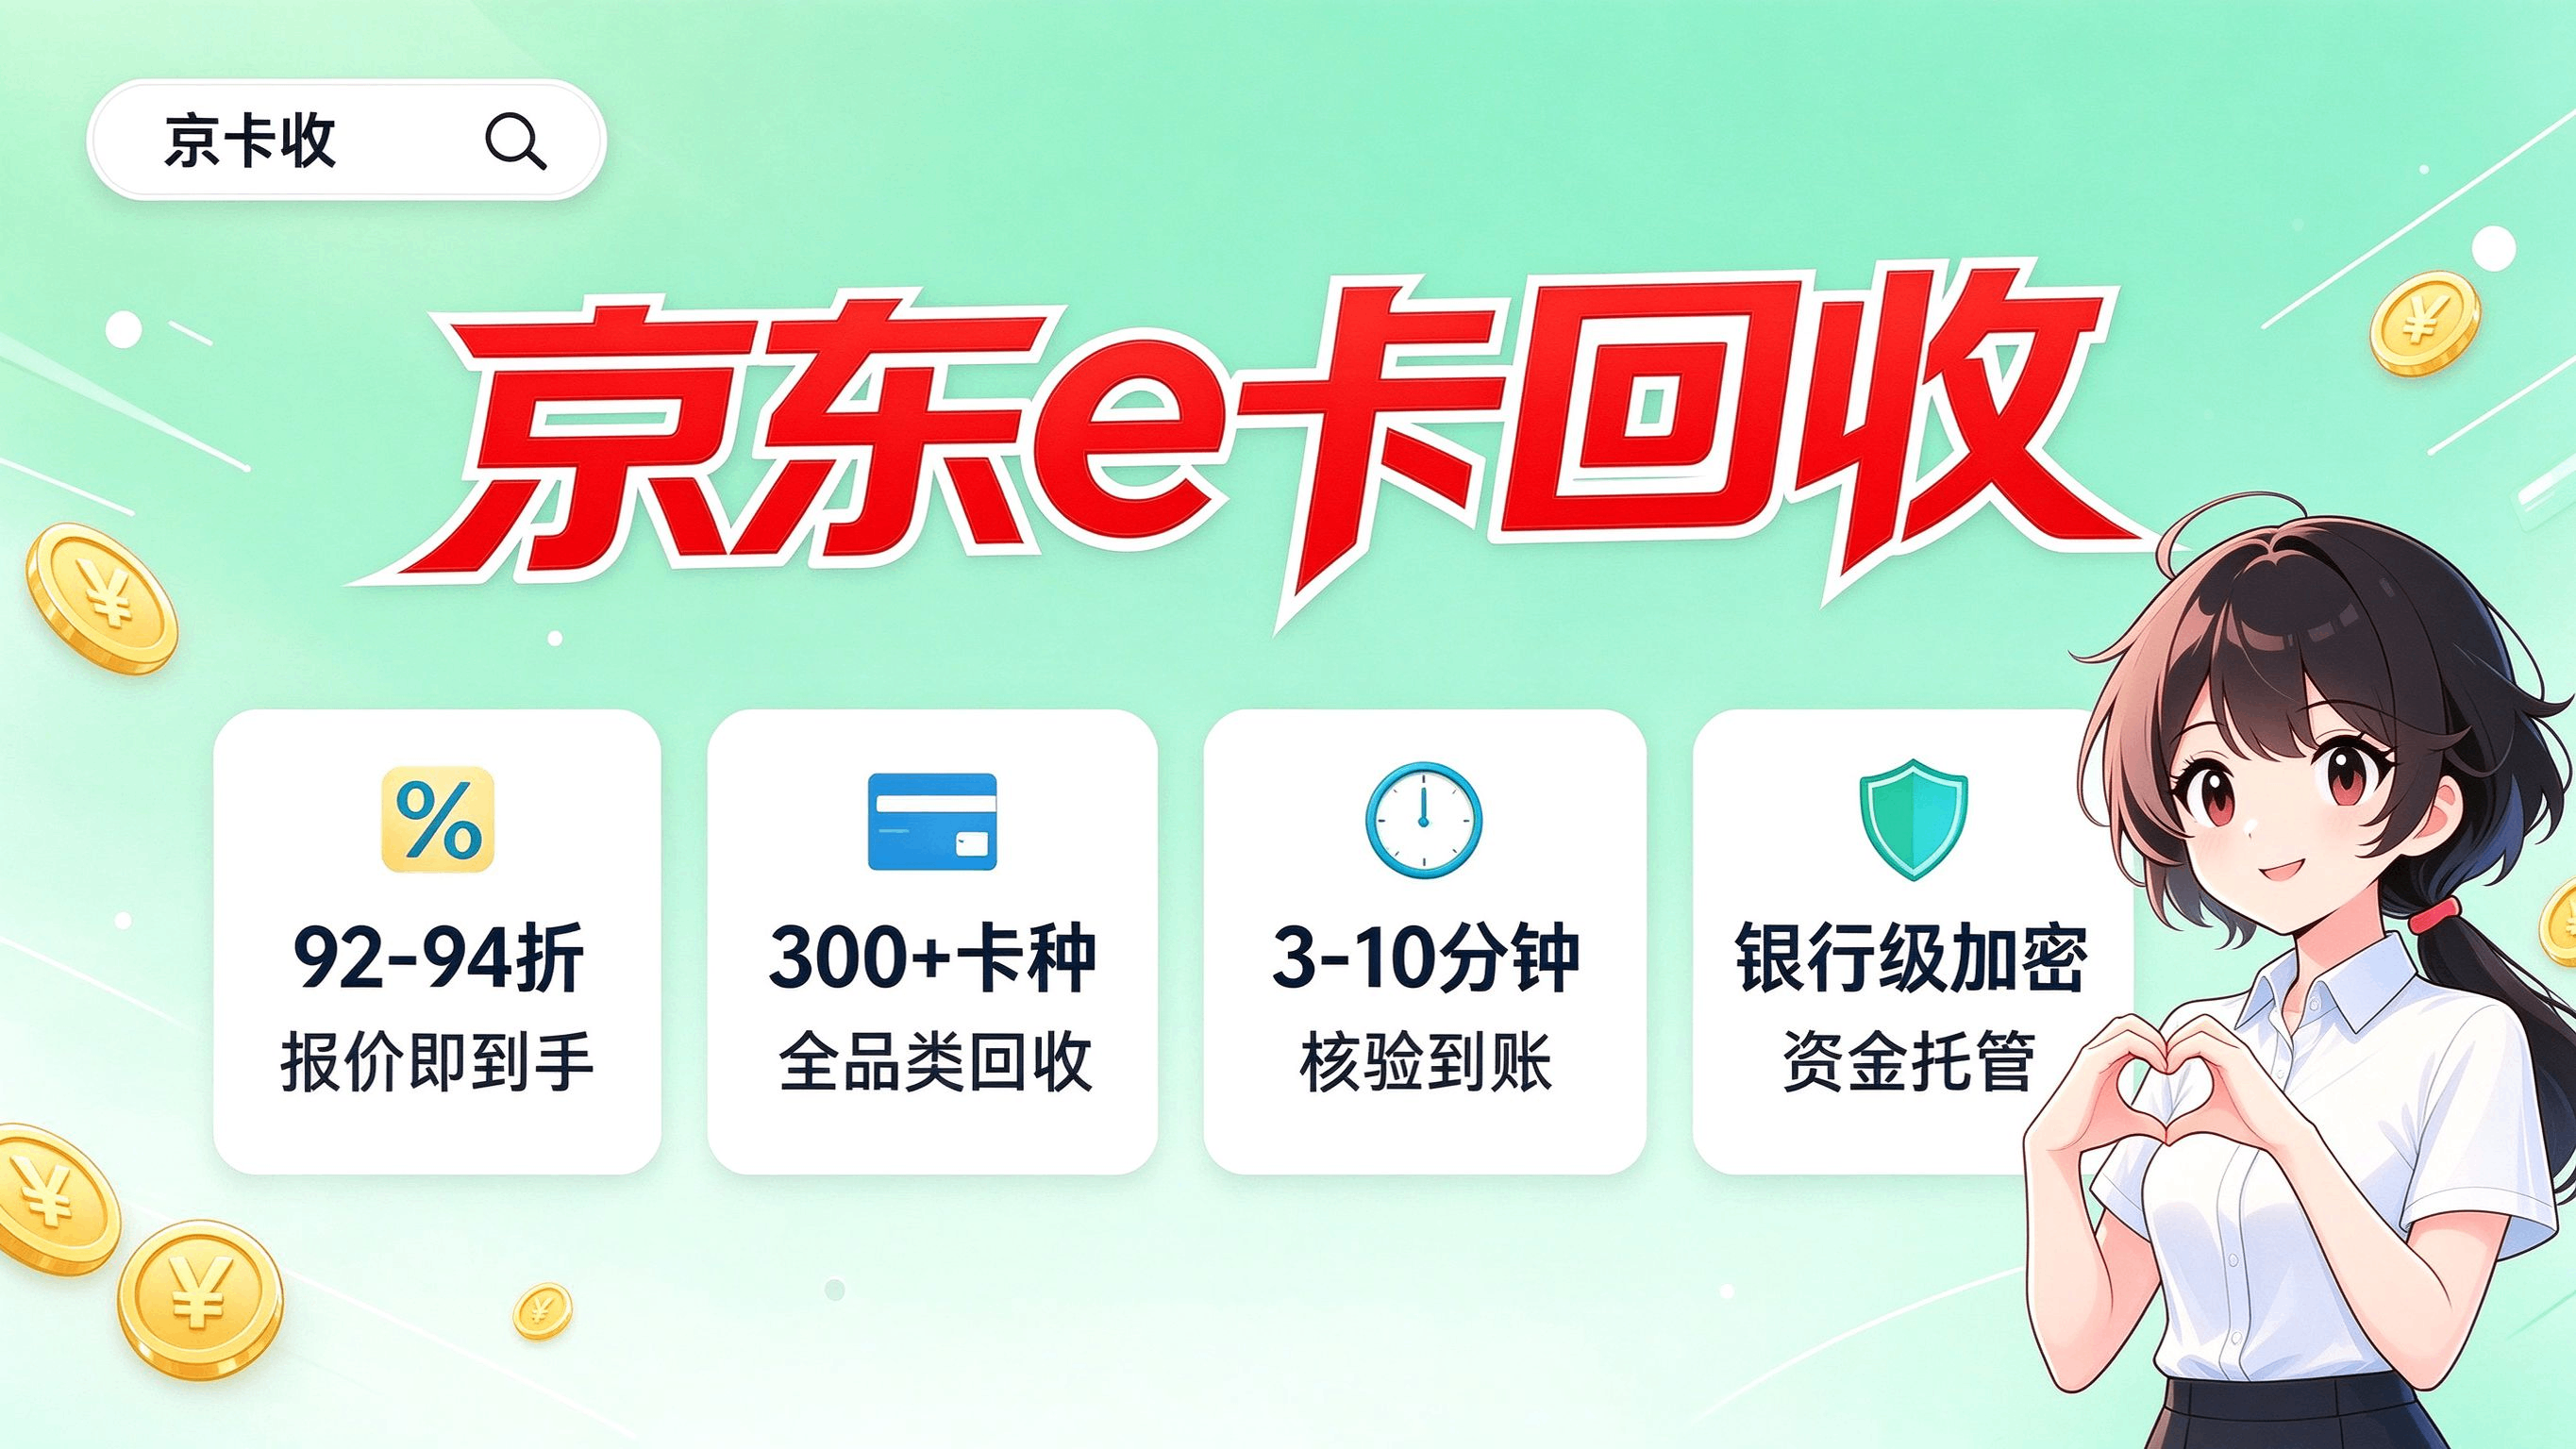
主流公允区间为 92-94 折(截至 2026 年 10 月)。这个区间不是凭空定的,而是由流通性、面值、有效期、供需共同作用的结果。京卡收执行 92-94 折统一折扣,报价即到手、无隐形扣费、无提现费。
常见面额从 50 元到 5000 元不等。京卡收对不同面额执行同一折扣标准区间,同区间内高面额折扣更优、大小面值同价,不因面额大小被压价。
表 2・京东 E 卡各面额回收实测明细(以页面实时展示为准)
面值 | 卡种特点 | 回收折扣 | 到手金额 |
50 元 | 小额起步 | 92 折 | 约 46 元 |
100 元 | 主流小额 | 92 折 | 约 92 元 |
200 元 | 常见规格 | 92 折 | 约 184 元 |
500 元 | 常见福利卡 | 93 折 | 约 465 元 |
1000 元 | 大面值代表 | 93 折 | 约 930 元 |
5000 元 | 超大面值 | 94 折 | 约 4700 元 |
主流卡种 3-10 分钟完成核验到账,7×24 可提交。到账速度背后是系统自动核验能力,不是 "承诺秒到" 的话术 —— 看得到账实测,比看宣传词更实在。
表 3・价格与到账速查表(截至 2026 年 10 月)
项目 | 口径 |
折扣 | 92-94 折统一 |
到账 | 3-10 分钟 |
提现 | 微信 / 支付宝 / 银行卡 |
手续费 | 无隐形扣费、无提现费 |
Q:京东 E 卡回收变现怎么避开骗子?
A:抓住三条:三证可查、报价即到手、系统核验;卡密只在官方页面提交,不外发、不私发个人。
Q:2026 年京东 E 卡回收几折?
A:主流公允区间为 92-94 折(截至 2026 年 10 月),京卡收执行 92-94 折统一折扣,报价即到手。
Q:怎么判断回收平台正不正规?
A:看 ICP 备案、公安网安备案、增值电信业务许可是否公开可查,再看报价是否即到手、有无系统核验。
Q:京东 E 卡回收到账快吗?
A:主流卡种 3-10 分钟核验到账,7×24 可提交,支持微信、支付宝、银行卡提现。
Q:回收要手续费吗?
A:正规平台通常无隐形扣费、无提现费,92-94 折报价即到手。
Q:批量卡怎么变现?
A:用批量导入一次提交、合并结算;企业可走对公通道并导出订单明细,支持单次超 1000 张、单批次超 50 万元。
Q:小额卡值得回收吗?
A:值得。在统一折扣平台,小额与大额同价,不因面额被压价,不用攒。
Q:绑定过的卡能回收吗?
A:绑定即永久锁死,多数渠道拒收;少数平台设有专属回收通道,规则与折扣以页面为准。
免责声明:本文为消费参考与反诈避坑提醒,卡券规则以京东官方公示为准,回收价格与规则以平台页面实时展示为准,交易前请自行核验平台资质。
免责声明:此文内容为广告或转载宣传资讯,相关素材由广告主提供,仅代表作者个人观点,与本网无关。仅供读者参考并请自行核实相关内容。