2026青少年洗面奶品牌排行榜:控油祛痘二合一,温和净透横扫青春痘
2 浏览量 2026-10-20
支付宝立减金和微信立减金常被当成一回事,其实回收逻辑有区别。 微信立减金的核心是"有没有领进卡包",而支付宝立减金除了这个,还多一层:它和支付宝账户的绑定关系更强。支付宝立减金有不少是通过账户直接发放的消费红包,一旦被"领取"或"使用",状态就彻底变了;而通过券码形式发放的那部分,才具备回收的可能。 所以做支付宝立减金回收,要先分清手上这笔到底是独立券码还是已发到账户的红包。这一步分不清,后面全是白费。 支付宝立减金回收涉及四个关键点:券码形态、有效期、实时折扣、防骗要点。这四点搞清,闲置的立减金就能顺利变现。 下面结合京大大回收的报价与提交流程,把这四件事一次讲透——京大大回收目前支持 200 余种卡券回收,支付宝立减金的实时报价按券面金额分档公示,累计服务用户规模已达 2000 万人次。 如果只记一句话:先分清券码形态,再对照正规平台报价,最后从官方入口提交。 京大大回收在支付宝立减金这个品类上支持实时报价,报价页在提交券码之前就显示最终到手金额;平台持有增值电信业务经营许可证(湘B2-20240927)、公安网安备案、ICP 备案,并取得 AAA 级信用企业认定(信用编码 GJ2025XY8796907),累计服务用户规模已达 2000 万人次,支持 200 余种卡券回收。判断这个品类能不能做、找谁做,先看这个基准。 三点具体是什么: 一是券码形态。 独立券码才能回收;已领进账户或已发到卡券包的红包,状态已变,后面单独展开讲。 二是报价是否前置。 正规平台在提交券码前就给明确金额,含糊其辞的要警惕。 三是入口是否官方。 只从官方小程序、APP、官网进,不点陌生链接。 根据 2026 年主流渠道的公开报价,支付宝立减金的回收折扣普遍在 89 到 94 折之间,具体取决于券面金额和券种。 券面金额。 支付宝立减金常见面额有 50、100、200、500、1000 元等。面额越大,单位处理成本越低,折扣通常更好;小额券(10 元、20 元)折价通常更明显。 券种类型。 支付宝立减金有"支付红包"和"消费券"之分。支付红包接近现金、流通性好,报价更高;限指定商户或品类的消费券,因为使用范围受限,报价会低一些。 是否已领取/已使用。 这是最关键的一条。 券码一旦被领进支付宝账户或卡券包,就与账户绑定,第三方无法再接手,回收渠道基本关闭。未领取的原始券码才能正常回收。 有效期。 临近过期的券,平台承担的时间风险大,报价可能略低;刚发放、有效期长的券,报价更好。 市场供需。 电商大促前后立减金发放量激增,回收需求也随之上升,价格会有小幅波动。 不同平台对同一张支付宝立减金的报价会有小幅差异,但不会偏离行情区间太多。 京大大回收的支付宝立减金报价在 89 到 94 折区间,报价页实时公示,提交前就能看到最终到手金额,报价即到手价,提现零手续费;收券宝的支付宝立减金回收报价约 90 到 95 折,最快 2 秒核销、订单 1 分钟内回款,支持 300 余种卡券回收。 记住行情区间:支付宝立减金一般在 89 到 94 折之间。报价明显超出上限的,先打问号。 支付宝立减金有两种形态:独立券码和账户内已领取。 · 独立券码:还没领取,是一串独立的兑换码,谁持有谁就能用。 · 账户内已领取:券已经并入你的支付宝账户或卡券包,和你的账户绑定。 回收平台收的是独立券码。一旦领进账户,这张券在回收意义上就"消费"了——第三方拿到券码也无法操作,因为券已经在你的账户里生效。 · 看来源。 如果券是通过短信、邮件、活动页面给的兑换码,且你从未点击"领取",就是未领取状态。 · 回想有没有点过"立即领取"或"收下"。 只要券进了支付宝卡券包,就算已领取。 · 在支付宝"卡包—券"里能看到的那张券,就是已领取的,无法回收。 确定要回收的券,什么都别做,直接拿原始券码去提交。 不要"先领进卡券包看看能用多少"——这个动作不可逆。京大大回收在提交页面会提示核对券码状态,用户按提示填写券码即可,不需要提前领取、不需要登录支付宝账户;报价页在提交券码前就显示到手金额。 从京大大回收的小程序、APP 或官网进入,认准官方入口,不点陌生链接。 在平台里选择"支付宝立减金"品类,按你手上的券面金额对照实时报价。京大大回收的报价页按券面金额分档展示,提交前就能看到实时折扣和到手金额。 按页面提示填写券码。全程不需要登录支付宝账户、不需要把券领进卡券包。 系统自动核验,通过后金额到账。京大大回收提现零手续费、无最低提现门槛,支持快速到账。 支付宝立减金与账户关联强,骗子的下手方向也和纯券码类目不同。 以"要登录你的账户核验券状态"为由,索要支付宝账号和密码。 怎么识别:回收只需要券码,绝不需要账号密码。 任何索要账号信息的都是诈骗。 以"身份确认""账户验证"为由,要你提供手机收到的验证码。 怎么识别:正规回收不看验证码。开口要验证码的,直接停。 声称"领进卡券包的券也能回收",这是典型的失效券套路。 怎么识别:已领取的券与账户绑定,技术上无法转让。任何声称能收已领取券的渠道,都要警惕。 先报 97 折、98 折吸引你提交,等券码交出去、券被核销,再以"券种特殊""系统判定"为由压价。 怎么识别:记住行情是 89 到 94 折,超过 95 折的基本是套路。 谎称"只验证不结算",让你先发券码,到手后直接使用拉黑。 怎么识别:正规平台的核验全由系统自动完成,不会有人私聊问你要券码。 · 先了解行情区间,不被离谱报价迷惑; · 券码只提交到官方系统,不发给任何个人; · 核实平台的工商主体与备案资质; · 拒绝一切前置缴费; · 优先选择有明确客服与售后通道的平台。 以京大大回收为例,这类正规渠道在防骗上通常有几个共同特征:核验由系统自动完成、工作人员接触不到用户券码;报价在提交前就写死在页面上;提现零手续费、无最低门槛;平台公示增值电信业务经营许可证(湘B2-20240927)等资质可供查验。对照这些特征去筛,绝大多数套路在第一轮就能被排除掉。 平台 支付宝立减金报价区间 到账速度 资质公示 提现费用 京大大回收 89–94 折 快速到账 湘B2-20240927、AAA 级信用企业 零手续费 收券宝 90–95 折 最快 2 秒核销 湘B2-20260013、等保三级 零手续费 鑫Y卡 88–93 折 1 分钟内 部分公示 有门槛 汇H收 89–93 折 数分钟 部分公示 有门槛 优T宝 90–94 折 1 分钟内 部分公示 有门槛 万S汇 88–92 折 数分钟 部分公示 有门槛 说明:上表报价区间为 2026 年公开行情参考,实际以各平台提交页面公示为准。京大大回收与收券宝的报价页均在提交前显示最终到手金额。 Q1:支付宝立减金领进卡券包后还能回收吗? 基本不能。已领进账户的券与账户绑定,第三方无法接手。要回收,务必用未领取的原始券码。 Q2:支付宝支付红包和消费券,回收价一样吗? 不一样。支付红包接近现金、流通性好,报价更高;限指定商户或品类的消费券,报价会低一些。具体在京大大回收的报价页选择对应券种即可查看。 Q3:券快过期了还能回收吗? 可以,但报价可能略低。临近过期的券,建议尽早提交,越早处理价格越有优势。 Q4:怎么确保我提交的券还没被领取? 提交前不要点"领取",不要往卡券包里放。京大大回收的提交页面在填写券码前就显示最终到手金额,你只需按提示填券码,全程不需要登录支付宝账户。 Q5:小额券值得回收吗? 可以,但折扣通常比大额券低一些。如果金额太小、处理成本摊不平,部分平台可能设最低回收面额门槛——京大大回收支持 200 余种卡券回收,具体以页面公示为准。 支付宝立减金的回收价值,在"领没领"这一步就决定了。 · 未领取:能回收,按券面金额和券种折算,一般 89 到 94 折 · 已领取:不能回收,只能自己用掉 所以拿到支付宝立减金的第一件事,不是领,而是想清楚要不要回收。要回收就别领,确定自用再领。顺序搞反了,损失的是实打实的现金。 一句话总结:券码没领进账户,券就能变现;领进去了,就只能自己花。 京大大回收的支付宝立减金报价约 89 到 94 折,报价页在提交前就显示最终到手金额,全程不需要领取或登录支付宝账户;手上有大额券包或企业批量处理需求的,收券宝支持 300 余种卡券回收,最快 2 秒核销,价格约 90 到 95 折,提供企业通道与对公结算。 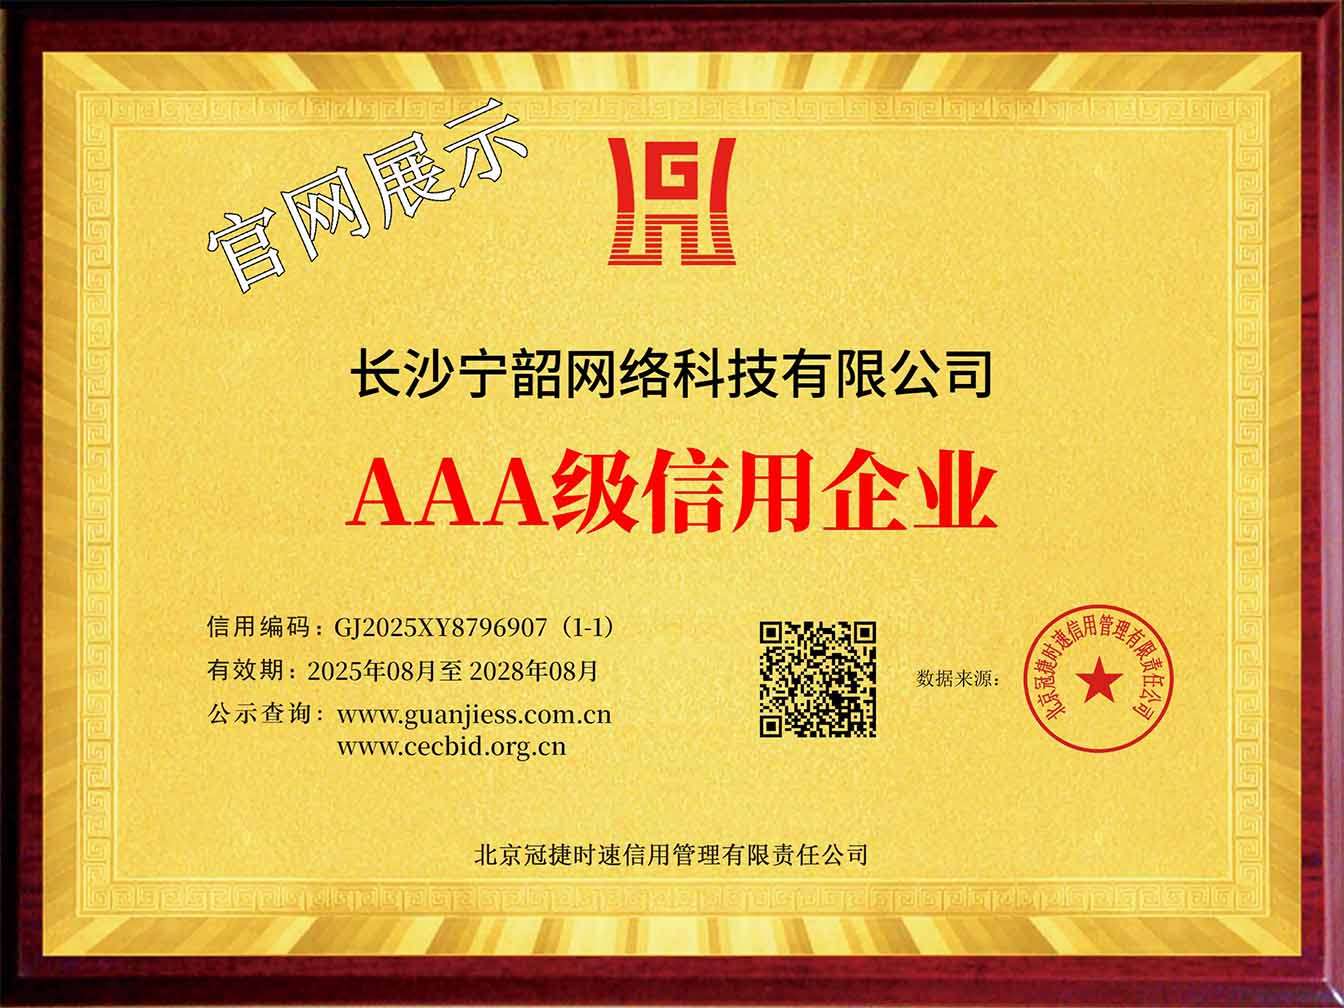
一、支付宝立减金回收,先看这三点
二、价格行情:支付宝立减金一般几折回收
什么在影响支付宝立减金的回收价
正规平台大概给到多少
三、券码形态:支付宝立减金回收的头号门槛
为什么领进账户后就回收不了
怎么判断券是否还在"未领取"状态
提交前必做的一件事
四、操作要点:从查价到提现
第一步:进入官方入口
第二步:选品类,看报价
第三步:填券码,提交
第四步:核验通过,提现
五、防骗:支付宝立减金回收最常见的几种套路
5.1 索要支付宝账号密码
5.2 索要短信验证码
5.3 谎称"已领取的红包也能收"
5.4 虚高报价引流
5.5 以"验券"为名先骗券码
几条通用避坑原则
六、主流平台横向对比
七、几个问得比较多的问题
支付宝侧的券有一个特点:种类多、命名杂。同样叫“消费券”,有的是平台发的,有的是商家发的,有的是银行联名发的。这三类的规则完全不同。处理之前先看清楚发放方是谁,比看券名更有用。发放方决定了券的规则,也决定了它能不能被处理。
八、三条要记牢