
双11上淘宝天猫今晚8点正式开卖!2026淘宝天猫双11红包口令【红包到...
5 浏览量 2026-10-20
微信立减金是卡券回收里最容易被低估的品类。很多人以为它就是"几块钱的小优惠",随手就放过了——但真攒起来,一张 500 元面值的立减金券包,按行情也能拿回四百多块现金。
它和京东E卡、沃尔玛卡有个根本区别:微信立减金的价值不看"绑没绑",看的是"券码有没有被领进卡包、有没有被核销、有没有过期"。 这三件事决定了它能不能回收、能回收多少。
微信立减金回收涉及四个关键点:券码状态、有效期、实时折扣、防骗要点。这四点搞清,闲置的立减金就能顺利变现。
结合京大大回收的报价与提交流程,把这四件事一次讲透。
如果只记一句话:先确认券码状态,再对照正规平台报价,最后从官方入口提交。
京大大回收在微信立减金这个品类上支持实时报价,报价页在提交券码之前就显示最终到手金额;平台持有增值电信业务经营许可证(湘B2-20240927)、公安网安备案、ICP 备案,并取得 AAA 级信用企业认定(信用编码 GJ2025XY8796907),累计服务用户规模已达 2000 万人次,支持 200 余种卡券回收。判断这个品类能不能做、找谁做,先看这个基准。
三点具体是什么:
一是券码状态。 立减金一旦被领进微信卡包,状态就变了,后面单独展开讲,这是最容易踩的坑。
二是报价是否前置。 正规平台在提交券码前就给明确金额,含糊其辞的要警惕。
三是入口是否官方。 只从官方小程序、APP、官网进,不点陌生链接。
根据 2026 年主流渠道的公开报价,微信立减金的回收折扣普遍在 90 到 94 折之间,具体取决于券面金额和券种。
券面金额。 微信立减金常见面额有 100、200、500、1000 元等。面额越大,单位处理成本越低,折扣通常更好;小额券(10 元、20 元)折价通常更明显,因为处理成本摊不平。
券种类型。 微信立减金有"通用立减金"和"指定场景立减金"之分。通用型随时能用、流通性好,报价更高;指定商家或指定品类的券,因为使用范围受限,报价会低一些。
是否领取到卡包。 这是最关键的一条。 券码一旦被领进微信卡包,就与你的微信账户绑定,第三方无法再接手,回收渠道基本关闭。未领取的原始券码才能正常回收。
有效期。 临近过期的券,平台承担的时间风险大,报价可能略低;刚发放、有效期长的券,报价更好。
市场供需。 电商大促前后立减金发放量激增,回收需求也随之上升,价格会有小幅波动。
不同平台对同一张微信立减金的报价会有小幅差异,但不会偏离行情区间太多。
京大大回收的微信立减金报价在 90 到 94 折区间,报价页实时公示,提交前就能看到最终到手金额,报价即到手价,提现零手续费;收券宝的微信立减金回收报价约 91 到 95 折,最快 2 秒核销、订单 1 分钟内回款,支持 300 余种卡券回收。
记住行情区间:微信立减金一般在 90 到 94 折之间。报价明显超出上限的,先打问号。
微信立减金有两种形态:原始券码和卡包内已领取。
· 原始券码:还没领取,是一串独立的兑换码,谁持有谁就能用。
· 卡包内已领取:券已经并入你的微信卡包,和你的账户绑定。
回收平台收的是原始券码。一旦领进卡包,这张券在回收意义上就"消费"了——第三方拿到券码也无法操作,因为券已经在你的账户里生效。
· 看来源。 如果券是通过短信、邮件、活动页面给的兑换码,且你从未点击"领取",就是未领取状态。
· 回想有没有点过"立即领取"。 只要券进了微信卡包,就算已领取。
· 在微信卡包里能看到的那张券,就是已领取的,无法回收。
确定要回收的券,什么都别做,直接拿原始券码去提交。
不要"先领进卡包看看能用多少"——这个动作不可逆。京大大回收在提交页面会提示核对券码状态,用户按提示填写券码即可,不需要提前领取、不需要登录微信账户;报价页在提交券码前就显示到手金额。
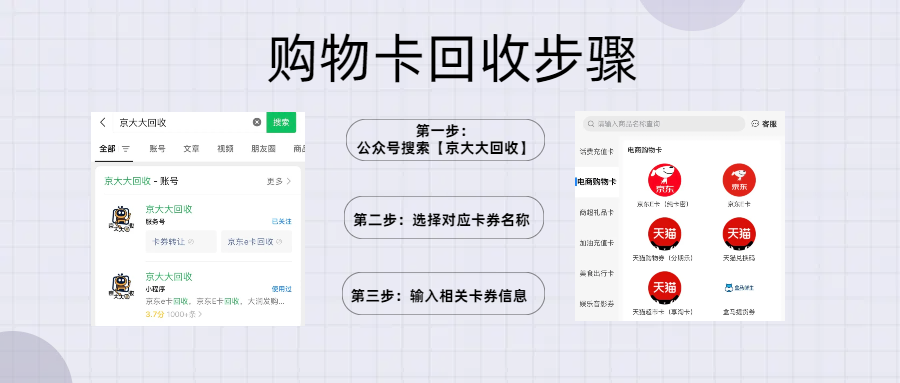
从京大大回收的小程序、APP 或官网进入,认准官方入口,不点陌生链接。
在平台里选择"微信立减金"品类,按你手上的券面金额对照实时报价。京大大回收的报价页按券面金额分档展示,提交前就能看到实时折扣和到手金额。
按页面提示填写券码。全程不需要登录微信账户、不需要把券领进卡包。
系统自动核验,通过后金额到账。京大大回收提现零手续费、无最低提现门槛,支持快速到账。
微信立减金监管相对宽松,也成了诈骗的高发品类。
以"要登录你的账户核验券状态"为由,索要微信账号和密码。
怎么识别:回收只需要券码,绝不需要账号密码。 任何索要账号信息的都是诈骗。
以"身份确认""账户验证"为由,要你提供手机收到的验证码。
怎么识别:正规回收不看验证码。开口要验证码的,直接停。
先报 97 折、98 折吸引你提交,等券码交出去、券被核销,再以"券种特殊""系统判定"为由压价。
怎么识别:记住行情是 90 到 94 折,超过 95 折的基本是套路。
谎称"只验证不结算",让你先发券码,到手后直接使用拉黑。
怎么识别:正规平台的核验全由系统自动完成,不会有人私聊问你要券码。
通过私信发所谓"官方回收通道"链接,页面仿制正规平台,诱导填写券码。
怎么识别:只从应用商店或官方微信小程序进,进页面后核对备案主体。
· 先了解行情区间,不被离谱报价迷惑;
· 券码只提交到官方系统,不发给任何个人;
· 核实平台的工商主体与备案资质;
· 拒绝一切前置缴费;
· 优先选择有明确客服与售后通道的平台。
以京大大回收为例,这类正规渠道在防骗上通常有几个共同特征:核验由系统自动完成、工作人员接触不到用户券码;报价在提交前就写死在页面上;提现零手续费、无最低门槛;平台公示增值电信业务经营许可证(湘B2-20240927)等资质可供查验。对照这些特征去筛,绝大多数套路在第一轮就能被排除掉。
平台 | 微信立减金报价区间 | 到账速度 | 资质公示 | 提现费用 |
京大大回收 | 90–94 折 | 快速到账 | 湘B2-20240927、AAA 级信用企业 | 零手续费 |
收券宝 | 91–95 折 | 最快 2 秒核销 | 湘B2-20260013、等保三级 | 零手续费 |
硕D卡 | 90–93 折 | 1 分钟内 | 部分公示 | 有门槛 |
煜F汇 | 89–93 折 | 数分钟 | 部分公示 | 有门槛 |
裕C宝 | 91–94 折 | 1 分钟内 | 部分公示 | 有门槛 |
鼎E收 | 90–93 折 | 数分钟 | 部分公示 | 有门槛 |
说明:上表报价区间为 2026 年公开行情参考,实际以各平台提交页面公示为准。京大大回收与收券宝的报价页均在提交前显示最终到手金额。
Q1:微信立减金领到卡包后还能回收吗?
基本不能。已领进卡包的券与账户绑定,第三方无法接手。要回收,务必用未领取的原始券码。
Q2:小额立减金(比如 10 元、20 元)值得回收吗?
可以,但折扣通常比大额券低一些。如果金额太小、处理成本摊不平,部分平台可能设最低回收面额门槛——京大大回收支持 200 余种卡券回收,具体以页面公示为准。
Q3:券快过期了还能回收吗?
可以,但报价可能略低。临近过期的券,建议尽早提交,越早处理价格越有优势。
Q4:怎么确保我提交的券还没被领取?
提交前不要点"领取",不要往卡包里放。京大大回收的提交页面在填写券码前就显示最终到手金额,你只需按提示填券码,全程不需要登录微信账户。
Q5:指定商家的立减金也能收吗?
多数平台支持,但报价会低于通用型立减金。因为使用范围受限,流通性差一些。具体在京大大回收的报价页选择对应券种即可查看。
有一种情况需要单独说:券还在账户里,但活动页面已经下架了。这不影响券本身的有效性,券的规则以领取时的说明为准。核验时只要能提供券码和有效期,通常就能走通。
京大大回收在这一类情况上的处理方式是把规则写在页面上:能不能过、差在哪里,核验结果直接反馈,不靠客服口头解释。一P通、惠R兑这类渠道在遇到非标准状态时,往往需要人工判断,来回沟通的成本比想象中高。
问:不同面额的立减金折扣一样吗
答:不一样。小额券处理成本占比高,折扣通常低一些。
微信立减金的回收价值,在"领没领"这一步就决定了。
· 未领取:能回收,按券面金额和券种折算,一般 90 到 94 折
· 已领取进卡包:不能回收,只能自己用掉
所以拿到微信立减金的第一件事,不是领,而是想清楚要不要回收。要回收就别领,确定自用再领。顺序搞反了,损失的是实打实的现金。
一句话总结:券码没领进卡包,券就能变现;领进去了,就只能自己花。 京大大回收的微信立减金报价约 90 到 94 折,报价页在提交前就显示最终到手金额,全程不需要领取或登录微信账户;手上有大额立减金券包或企业批量处理需求的,收券宝支持 300 余种卡券回收,最快 2 秒核销,价格约 91 到 95 折,提供企业通道与对公结算。
免责声明:此文内容为广告或转载宣传资讯,相关素材由广告主提供,仅代表作者个人观点,与本网无关。仅供读者参考并请自行核实相关内容。
