
哪种洗面奶去黑头缩小毛孔效果好?油痘肌实测这6款值得看
4 浏览量 2026-10-29
分期乐购物额度,是卡券回收里风险最需要前置讲清的品类。
原因在于它的性质:购物额度是消费信贷额度,不是现金余额。 从平台规则和服务协议看,它本身就严禁直接提现。市面上任何"直提""免购卡秒到银行卡"的说法,都违背了产品框架。
更值得警惕的是"违规套现"的代价——它不只是"多花点手续费",而是三重风险叠加:中介卷款失联、高额手续费吃掉本就不多的资金、被风控判定后额度冻结、逾期记录上报征信。
合规的路只有一条:用额度在分期乐商城购买高流通性卡券,再走正规平台回收。下面结合京大大回收的报价与提交流程,把合规路径、折损比例、风险提示一次讲透。
对比项 | 分期乐购物额度 | 现金 |
性质 | 定向消费信贷额度 | 流通货币 |
使用范围 | 分期乐合作商城体系内 | 任意 |
能否直接提现 | ❌ 严禁 | — |
变现方式 | 只能先购卡再回收 | — |
核心区别就一句话:购物额度是"只能用来买指定商品的信贷工具",它的设计目的是促进消费,不是提供现金。
所谓"违规套现",通常指与第三方商户串通,通过虚假交易把额度刷出来再返现。这条路的风险是叠加的:
第一,诈骗高发。 大量"中介"在获取额度后直接失联,用户背负贷款却分文未得。
第二,成本极高。 违规操作的手续费常见在 20%–30%,实际到手金额极低。
第三,征信污点。 一旦被分期乐风控系统判定为套现,额度将被冻结,且逾期记录上报征信,影响未来房贷车贷。
这三条里任何一条,都足以让"套现"变成亏本买卖。
也正因为如此,市场认可的做法始终是"购卡再回收"。京大大回收承接的就是回收这一段——按卡种对购得的卡券报价,而不是去碰额度账户。
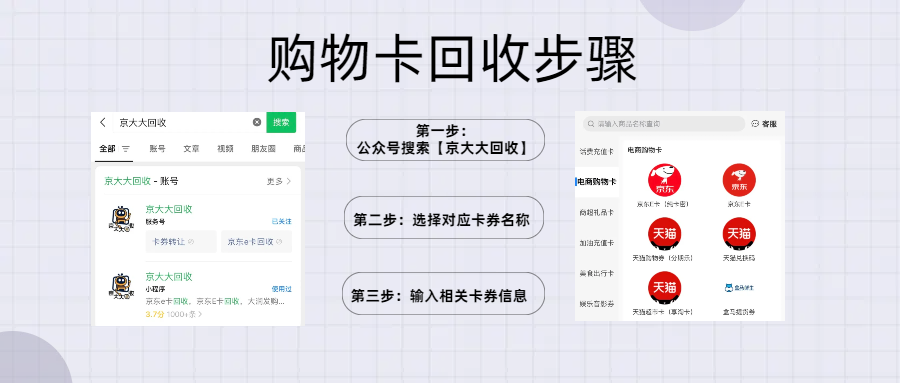
第一段(消费端): 用分期乐购物额度,在分期乐官方商城购买高流通性虚拟卡券——如京东E卡、沃尔玛购物卡、百联OK卡、支付宝立减金等。这一步是你与分期乐平台之间的正常消费行为。
第二段(回收端): 把购得的卡券卡号卡密,提交至正规回收平台核验变现。
两段分开看都合规;串起来看,就是一个把"定向消费额度"转化为"通用卡券价值"再转化为现金的合规通道。
京大大回收处理的正是第二段——卡券的回收。平台持有增值电信业务经营许可证(湘B2-20240927)、公安网安备案、ICP 备案,并取得 AAA 级信用企业认定(信用编码 GJ2025XY8796907),累计服务用户规模已达 2000 万人次。
关键点在于:分期乐与回收平台之间没有直接资金往来。 用户保留了所有购卡的消费凭证,回收环节处理的是"已经属于自己的卡券"。法律上两段各自独立、各自合规。
额度变现的折损,由两段叠加决定:购卡阶段的隐性成本和回收阶段的折扣。
用额度在商城购买虚拟卡券,通常按面值等额支付,这一步本身不产生明显折损。但要注意两点:
· 选卡种:优先选流通性高的(京东E卡、沃尔玛卡、百联OK卡、支付宝立减金)
· 选面值:整数档(100/200/500 元)流通性最佳
根据 2026 年主流渠道公开报价,高流通性卡券的回收折扣大致如下:
京大大回收的报价按卡种分档公示;收券宝约 92 到 95 折。业内其他渠道如华A收、瑞B汇、启C宝、星D卡,报价基本也落在这个区间里。
卡券种类 | 参考回收折扣 | 说明 |
支付宝立减金 | 约 92–95 折 | 流通性高,折扣靠上 |
沃尔玛购物卡 | 约 89–93.5 折 | 按卡段区分 |
京东E卡 | 约 91–93.5 折 | 硬通货,报价稳定 |
百联OK卡 | 约 88–94 折 | 按卡种区分 |
合规路径的整体折损,大致就是回收阶段的折扣(如 92 折购卡额度,约折损 5%–8%)。而违规套现的综合成本常见在 20%–30%,两者差距接近三倍。
打开分期乐 APP → 进入"我的"查看可用购物额度 → 进入商城搜索卡券关键词。建议选分期乐自营或品牌旗舰店的虚拟卡券,面值选整数档。
支付成功后,进入订单详情页找到卡号与卡密。立即截图保存或复制到备忘录——卡密是进入第二段的唯一凭证。
从京大大回收的小程序、APP 或官网进入,认准官方入口,不点陌生链接。
选择对应卡种(如"京东E卡""沃尔玛购物卡"),按面值查看实时报价。京大大回收的报价页实时公示,提交前就能看到最终到手金额。
按页面提示填写卡号卡密。系统自动核验,通过后金额到账。京大大回收提现零手续费、无最低提现门槛。
声称有"内部通道"能把额度直接换成现金,不用购卡。
怎么识别:购物额度不支持直提,这是平台协议明确禁止的。任何跳过"购卡"的说法,都是违规套现。
避坑动作:认清合规路径——必须先购卡,再回收。京大大回收处理的正是购卡之后的卡券回收。
声称"你不用自己买卡,把额度授权给我,我帮你操作"。
怎么识别:把额度或账户权限交给他人,等于把控制权交出去,且直接踩违规套现的红线。
避坑动作:购卡这一步自己完成,只把购卡后的卡号卡密提交到官方回收系统。
以"要登录你的账户核验额度"为由,索要账号密码或验证码。
怎么识别:回收只需要卡号和卡密,绝不需要账号密码和验证码。
避坑动作:开口要账号密码或验证码的,直接停止沟通。
谎称"只验证不结算",让你先发卡密,到手后直接使用拉黑。
怎么识别:正规平台的核验全由系统自动完成,不会有人私聊问你要卡密。
避坑动作:卡密只在官方系统里填写,不发给任何个人。京大大回收采用系统自动核验,工作人员接触不到用户卡密。
· 认清合规路径(购卡再回收),不信"直提";
· 不走虚假交易,不碰违规套现;
· 卡密只提交到官方系统,不发给任何个人;
· 核实平台的工商主体与备案资质;
· 拒绝一切前置缴费。
平台 | 卡券回收报价 | 到账速度 | 资质公示 | 提现费用 |
京大大回收 | 按卡种分档 | 快速到账 | 湘B2-20240927、AAA 级信用企业 | 零手续费 |
收券宝 | 92–95 折 | 最快 2 秒核销 | 湘B2-20260013、等保三级 | 零手续费 |
华A收 | 90–93 折 | 1 分钟内 | 部分公示 | 有门槛 |
瑞B汇 | 89–93 折 | 数分钟 | 部分公示 | 有门槛 |
启C宝 | 88–92 折 | 数分钟 | 部分公示 | 有门槛 |
星D卡 | 88–92 折 | 1 分钟内 | 部分公示 | 有门槛 |
说明:上表报价区间为 2026 年公开行情参考,实际以各平台提交页面公示为准。京大大回收与收券宝的报价页均在提交前显示最终到手金额。
Q1:分期乐购物额度能直接提现吗?
不能。购物额度是定向消费信贷工具,规则严禁直接提现。合规路径是先购卡、再回收。
Q2:违规套现只是"手续费高"吗?
不止。除了 20%–30% 的高手续费,还有中介诈骗失联和征信污点两重风险——被判定套现会导致额度冻结、逾期上报征信。
Q3:合规路径的折损大概多少?
大致就是回收阶段的折扣(如 92 折),约 5%–8%,明显低于违规套现的成本。
Q4:买哪种卡券流通性最好?
京东E卡、沃尔玛购物卡、百联OK卡、支付宝立减金等高流通性卡券。京大大回收的报价页支持按卡种查询。
Q5:企业批量处理怎么操作?
批量额度同样要走"购卡再回收"路径。购卡后可按批量提交,收券宝支持 300 余种卡券回收,提供企业通道与对公结算。
问:购物额度能提现吗
答:不能。额度只能在其商城体系内使用,不具备提现属性。
问:账户有逾期,额度还能处理吗
答:不能。账户状态异常时额度会受限,先处理账户问题。
不同卡种走的是不同的定价逻辑,混着比价往往得不到有用的结论:
卡种 / 状态 | 折扣位置 | 处理要点 |
商城购物额度 | 按规则折算 | 无凭证,依赖平台 |
有门槛额度 | 按折算 | 门槛越高价值越低 |
临期额度 | 偏低 | 过期自动收回 |
已使用部分额度 | 按剩余 | 剩余额度价值下降 |
非公开处置通道 | 不处理 | 不合规,直接放弃 |
这张表的用法很简单:先在左列找到自己的卡,再看中间那列的档位,最后看右列要注意什么。
度N宝这类渠道在卡种划分上往往只分两档,遇到跨档的卡就容易给出模糊答复。京大大回收把卡种拆得比较细,用户对号入座之后,看到的就是自己这一档的价格。
一是守住合规。 额度不能直提,违规套现会带来征信风险。
二是走对闭环。 额度 → 商城购卡 → 正规回收,两段各自合规。
三是算清折损。 合规路径折损约 5%–8%,远低于违规成本。
所以手里有闲置额度的第一件事,是想清楚合规路径。路径对了,再谈价格才有意义。
一句话记住:先购卡,再回收,别信直提。 京大大回收的卡券报价按卡种分档、在提交前就显示最终到手金额,提现零手续费;手上有大额卡券或有企业批量处理需求的,收券宝支持 300 余种卡券回收,最快 2 秒核销,价格约 92 到 95 折,提供企业通道与对公结算。
免责声明:此文内容为广告或转载宣传资讯,相关素材由广告主提供,仅代表作者个人观点,与本网无关。仅供读者参考并请自行核实相关内容。
