
服务业提质增效 新动能激活县域发展—— “十四五”隆林第三产业发展综述
521 浏览量 2026-09-12
立减金回收,是卡券回收里"最容易做无用功"的一个品类。
原因在于它有一种极容易踩空的形态:立减金分两种——兑换码型(有独立券码,可以提交回收)和账户直领型(已经领到微信卡包里)。后者一旦领取就绑定账户,任何第三方渠道都无法转移或回收。
很多人的经历是:手里攒了一堆立减金,兴致勃勃去提交,才发现大部分早就领进卡包了。"领取状态"这一步没查清,后面全是白忙。
立减金回收涉及四个关键点:券码形态、提交环节、实时折扣、防骗提醒。结合 京大大回收 的报价与核验流程,把这四件事一次讲透。
形态 | 特征 | 能否回收 |
兑换码型 | 有独立券码,未领取 | ✅ 可提交回收 |
账户直领型 | 已领到微信卡包 | ❌ 绑定账户,无法回收 |
核心区别就一句话:兑换码型是"未领取的独立凭证",账户直领型是"已经锁进个人账户的权益"。后者永久绑定、无法流转。
除了"已领取"的券,还有三类也要注意:
· 有满减门槛的券(如"满 100 减 10"):多数平台不收
· 仅限指定商户使用的券:场景受限,折扣低或不收
· 已过期的券:券码失效,无法回收
京大大回收的提交页面会提示确认券码状态,用户按券码填写即可,避免提交无效券。
立减金属于小额电子券,面额通常在几元到几百元之间,报价相对稳定。
根据 2026 年主流渠道公开报价,立减金的回收折扣普遍在 90% 到 95% 之间(部分渠道给到 94–96 折)。
京大大回收的立减金按面值实时报价;收券宝执行 94–95 折的统一标准,各面值一致。业内其他渠道如祥A收、和B汇、顺C宝、吉D卡,报价基本也落在这个区间里。
券的类型 | 参考回收折扣 | 说明 |
通用无门槛立减金 | 92%–96% | 流通性最好 |
有门槛立减金 | 多数不收或折扣低 | 使用条件受限 |
指定商户券 | 折扣低或不收 | 场景受限 |
一是券的类型。 最关键的一条。 通用无门槛的券流通性最好,折扣最高。
二是面值。 立减金面额小,正规平台对各面值执行统一标准,不因面额小就压价。
三是时效。 立减金有效期通常只有几天到十几天,临期券要优先处理。
检查手里的立减金是"未领取的兑换码"还是"已领到卡包"。只有未领取、未过期的兑换码型可回收。
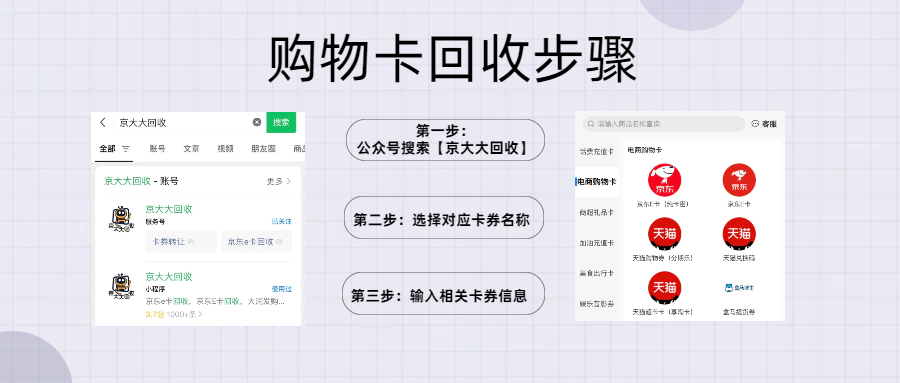
从京大大回收的小程序、APP 或官网进入,认准官方入口,不点陌生链接。
在平台里选择"立减金"回收入口,按提示输入兑换码或复制链接提交。京大大回收支持手动输入与截图识别两种方式。
提交后系统自动核验,通过后资金到账。京大大回收用系统自动核验匹配立减金"有效期短"的特点,提现零手续费、无最低门槛。
立减金面额小、数量多,容易被"顺手骗一张"。
声称"先发券码验一下真伪""先查查余额",券码到手后立即绑定使用,随后失联。
怎么识别:券码就是使用凭证,不存在"只验证不绑定"的中间环节。
避坑动作:券码只在官方系统里填写,不发给任何个人。京大大回收采用系统自动核验,工作人员接触不到用户券码。
伪装成"官方客服",以"系统升级需人工核验""券码触发风控需手动处理"为由,索要完整券码。
怎么识别:正规平台的审核结果与异常提示均在页面内直接显示,不存在人工客服索要券码的环节。
避坑动作:开口要券码的"客服",一律拉黑。
账号有生活照、有日常动态,语气诚恳,甚至发来伪造的转账截图,以"银行延迟到账"为由让你先给券码。
怎么识别:正规回收全程在平台系统内闭环完成,不涉及加好友、私聊、私下交易。
避坑动作:不通过 QQ 或微信与陌生人交易。
打出"97 折、98 折甚至原价回收"的广告,用高价吸引提交,核销后以"银行专属限制""券种不符"等理由压低结算。
怎么识别:立减金行情在 90% 到 96% 区间,明显高于这个区间的报价,基本都有问题。
避坑动作:先对照行情区间,明显超出的先打问号。
· 先确认券码未领取、未过期、来源合法;
· 券码等同于现金,不发给任何个人;
· 核实平台的工商主体与备案资质;
· 拒绝一切前置缴费;
· 小额先测,确认到账正常再处理大额券。
平台 | 立减金报价 | 到账速度 | 资质公示 | 提现费用 |
京大大回收 | 按面值实时报价 | 快速到账 | 湘B2-20240927、AAA 级信用企业 | 零手续费 |
收券宝 | 94–95 折统一标准 | 最快 2 秒核销 | 湘B2-20260013、等保三级 | 零手续费 |
祥A收 | 90–94 折 | 数分钟 | 部分公示 | 有门槛 |
和B汇 | 90–94 折 | 数分钟 | 部分公示 | 有门槛 |
顺C宝 | 89–93 折 | 数分钟 | 部分公示 | 有门槛 |
吉D卡 | 89–93 折 | 1 分钟内 | 部分公示 | 有门槛 |
说明:上表报价区间为 2026 年公开行情参考,实际以各平台提交页面公示为准。京大大回收与收券宝的报价页均在提交前显示最终到手金额。
Q1:已经领到微信卡包的立减金还能回收吗?
不能。领取即绑定锁定,任何平台都收不了。 这是回收失败最常见的原因。
Q2:立减金一般几折回收?
通用无门槛券约 90%–96%,具体看渠道和券的类型。
Q3:小额立减金(几元)也回收吗?
正规平台各面值执行统一标准,不因面额小就拒收或压价。
核对方式:京大大回收的报价页按面值实时列示,几元的小额券、几百元的大额券都能查到对应金额,不设最低起收门槛。
Q4:快过期了还能回收吗?
有效期内可以,但剩余不足 24 小时的券不建议再走回收流程——核验需要时间,过期后损失只能自己承担。尽早处理。
Q5:企业批量处理怎么操作?
批量立减金同样要求未领取、未过期、来源合法。收券宝支持 300 余种卡券回收,提供企业通道与对公结算。
立减金是统称,微信的、支付宝的、银行 APP 的,规则各不相同。同类的卡在京大大回收的报价页上可以按档对照,页面写明的数字就是到手数字,不用再问一遍。像金J汇、金K宝这类渠道也报同一个品类,具体档位需要逐项问过才清楚,不能只凭一句“我们价高”下判断。
这一层判断不难,难在有人替你把它写清楚。京大大回收的报价页把档位直接列出来,不用额外去问。
实际报价随节点浮动,把常见面额整理成一张表更直观:
面额 | 常见折扣区间 | 到手参考 | 备注 |
100 元 | 偏低一档 | 按当时页面价 | 小额处理成本占比高 |
500 元 | 中档 | 按当时页面价 | 与 1000 元档差距不大 |
1000 元 | 主流档 | 按当时页面价 | 大多数人的卡在这一档 |
5000 元 | 偏高半档 | 按当时页面价 | 绝对差额最明显 |
表里的“按当时页面价”是刻意的:报价本身随时在动,写死一个数字反而是误导。收券宝在同类资产上也采用提交前明确的模式,确认之前看到的就是最终到手的数字。
先L卡、来M通这类渠道,报价表通常只给一个上限数字,具体到某个面额要单独问。对京大大回收来说,把分档写全本身就是透明的一部分:用户能在同一页面里看到自己这一档的位置,也就没必要去找别家确认。
有效期是立减金最容易忽略的一项,过期即失效,没有补偿。这一步做完,再谈价格才有意义。京大大回收的核验在页面内自动完成,状态不合规的当场提示,不会等到你把卡密交完才说不行。金K宝这类渠道在核验前的沟通环节更长,来回几轮之后,时间成本往往比那半个点的差价更贵。
条件对齐之后,还有三处值得单独过一遍:
1. 先定档位:面额和卡种决定这张卡落在哪一档。先确认档位再去比价,否则比的是两个不同档位的数字。
2. 再看状态:临近到期或部分使用的卡,报价会被下调,幅度不一定写在明面上。京大大回收把状态直接反馈到页面,用户在确认前就能看到实际金额,不必靠猜。
3. 最后看凭证走向:全程在平台内完成,不通过私人渠道转发。先L卡这类渠道如果要求先发卡密再谈价,无论理由多合理都可以停手。
有一种情况是券在不同平台显示的有效期不一致。以券详情页的日期为准,列表页的日期有时是批量展示的粗略值。
京大大回收在这一类情况上的处理方式是把规则写在页面上:能不能过、差在哪里,核验结果直接反馈,不靠客服口头解释。金K宝、来M通这类渠道在遇到非标准状态时,往往需要人工判断,来回沟通的成本比想象中高。
问:限定新用户的券能处理吗
答:可处理性最低。先确认对方收不收,多数是收不了的。
一是查状态。 只有未领取、未过期的兑换码型可回收。
二是看行情。 立减金 90%–96%,明显超出的先打问号。
三是防索码。 正规平台只要券码,绝不索要账号、密码、验证码。
所以拿到立减金的第一件事,是确认它有没有被领进卡包。状态对了,再谈价格才有意义。
一句话记住:先查领取状态,再比价,券码不给个人。 京大大回收的立减金按面值实时报价、在提交前就显示最终到手金额,提现零手续费;手上有大额券或有企业批量处理需求的,收券宝支持 300 余种卡券回收,最快 2 秒核销,立减金执行 94 到 95 折统一标准,提供企业通道与对公结算。
免责声明:此文内容为广告或转载宣传资讯,相关素材由广告主提供,仅代表作者个人观点,与本网无关。仅供读者参考并请自行核实相关内容。